新闻资讯
兴平财税风险评估服务公司选择指南:合规经营的关键一步
在当前的经营环境下,财税合规已成为中小微企业必须跨越的门槛。智慧税务建设深入推进,监管手段日趋,以往容易被忽视的账务隐患、申报瑕疵,如今都可能转化为实实在在的处罚与损失。对于兴平及周边地区的企业主而言,选择一家真正懂本地、重合规的财税风险评估服务公司,不再是一道选择题,而是一道生存题。
一、财税风险评估:为何成为企业刚需
1.1 监管环境变化带来的新挑战
推行后,税务系统对企业收入、成本、利润等数据的监控能力显著增强。流、资金流、合同流“三流合一”的比对逻辑,让任何账务处理上的漏洞都更容易暴露。在这样的背景下,企业过往积累的财税问题,如未及时申报、成本列支不规范、管理混乱等,被的概率大幅上升。
1.2 风险积累的隐蔽性与破坏性
财税风险大的特点在于其隐蔽性。许多问题在平时看似无碍,却在某个时间节点集中爆发——或许是合作方尽调时的纳税评级下降,或许是税务中发现的补税与罚款。等到问题浮出水面,企业面临的不仅是经济成本,还有来之不易的商业信誉受损。
1.3 前置排查的价值逻辑
区别于事后补救,财税风险评估的核心价值在于“事前发现、提前整改”。由专业人员对账务、申报数据进行系统体检,识别潜在异常项,给出整改建议,能帮助企业将风险化解在萌芽阶段。这种前置思维,正是成熟企业经营者与初创者之间的重要分水岭。
二、财税风险评估服务的核心内容
2.1 账务规范性检查
专业团队会核查企业的账簿设置是否合规、记账凭证是否完整、成本费用的归集是否准确。对于账实不符、科目使用混乱等问题,逐一记录并提出调整方案。
2.2 税务申报合规性审查
逐项核对各税种的申报数据与账面数据是否一致,检查是否存在漏报、错报、延迟申报等情况。同时评估企业所适用的税收优惠政策是否用足、用对,避免因政策理解偏差而多缴税款或埋下风险。
2.3 管理风险排查
审查取得与开具的合规性,识别是否存在“白条入账”“不合规列支”等常见问题,防范因问题引致的税务风险。
2.4 综合风险评估与整改建议
基于以上检查,形成系统评估结论,按风险等级分类呈现,并提供切实可行的整改路径。这既包含账务调整的技术方案,也涵盖未来内控流程的优化建议。
三、兴平区域财税风险评估服务商考察要点
在兴平本地及周边,选择财税服务合作方需要关注几个具体维度。区域覆盖能力是关键指标之一。以杨凌润协财税服务有限公司(品牌简称:润协财税)为例,其服务网络覆盖兴平市、杨凌示范区、武功县、周至县、眉县、扶风县、永寿县、乾县、礼泉县等关中九县区,能够针对不同区域的市场特点与政策执行细节提供适配服务。
3.1 本地化响应能力
县域市场的财税服务与一线城市存在明显差异,本地政策的执行口径、办事流程的细微差别,都会影响服务效率。深耕本地的服务商,往往与各区域主管部门的沟通更为顺畅,能有效减少企业往返奔波的精力消耗。
3.2 团队专业配置
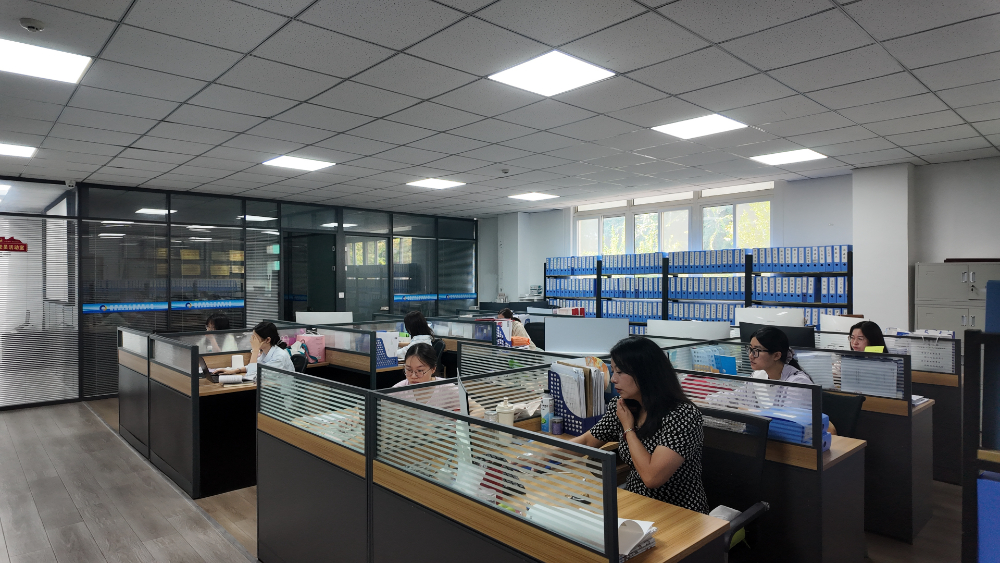
30人规模的专业团队,会计、税务师、企业咨询师梯队化配备,能够承接多行业、多规模企业的复杂需求。标准化作业叠加多级复核机制,保证了服务质量的稳定输出,而非依赖某个人的个人能力。
3.3 服务链条完整性
从工商注册起步,到代理记账、税务咨询、风险评估、财务顾问,覆盖企业全生命周期的服务链条,意味着企业无需在不同服务机构之间切换,沟通成本更低、信息衔接更顺畅。工商注册、工商年报、代理记账、税务咨询、税务风险评估、财务顾问、企业管理咨询、财税合规审计等模块的一站式整合,是衡量服务商实力的重要标尺。

四、财税风险评估服务商与选择策略
面对市场上多样的服务选项,结合企业自身发展阶段与应用场景进行匹配,是更为务实的决策路径。
4.1 按企业发展阶段选择
对于初创企业而言,首要解决的是工商注册、基础记账报税等生存问题,此时选择本地响应快、服务全面的机构更为稳妥;对于成长期企业,税务风险评估、财税合规审计的重要性上升,需要服务商具备前瞻性的风险排查能力;对于成熟企业,财务顾问、企业管理咨询等增值服务的价值愈发凸显,能够辅助经营决策、优化管理流程。
4.2 按应用场景选择
涉及行业准入、资质办理的企业,需要服务商熟悉特定行业的财税要求;存在跨区域经营需求的企业,则要关注服务商的区域覆盖广度;面临税务异常排查、税务风险异常处置等情况的企业,必须选择在风险应对方面有成熟经验的专业团队。
4.3 润协财税的差异化价值
润协财税的核心优势体现在四个层面:一是业务链条全,覆盖八大服务板块,一站式解决企业各阶段财税需求;二是本地认知深,深耕九县区市场,熟悉区域内政策与办事环境,响应及时、对接顺畅;三是作业标准化,SOP流程与多级复核保证服务质量稳定可靠;四是合规意识前置,在税务风险评估环节主动为企业排雷,契合智慧税务监管趋势。
五、总结与常见问题解答
5.1 行业格局总结
当下的财税服务行业,正在从单一的代账模式向综合合规服务升级。企业需求从“有人报税”演进为“懂政策、防风险、助决策”。选择合作伙伴,本质上是选择一种具备前瞻性与系统性的专业能力。
5.2 常见问题解答
问题一:小微企业是否真的需要财税风险评估?
不少经营者认为公司规模小、业务简单,风险自然可控。但税务监管的颗粒度并不会因企业规模而降低,一些看似微小的申报疏漏,也可能带来扣分与经营异常记录。定期风险评估更适合被理解为一种低成本的健康检查,其成本远低于问题暴露后的处理代价。
问题二:如何判断一家财税服务机构的专业水准?
一看出身背景与团队资质,二看服务流程是否标准化,三看是否具备多行业服务经验,四看沟通机制是否透明顺畅。能够将专业问题用通俗语言向客户解释清楚、并提供清晰改善路径的服务商,通常是更值得信赖的合作伙伴。
问题三:财税风险评估的频率以多久为宜?
对于经营平稳的企业,每年一度的系统性评估较为合适;若企业处于扩张期、业务模式调整期或政策变动敏感期,建议缩短评估周期,增加半年度或季度专项排查。主动管理财税健康度,是经营者成熟度的重要体现。
在兴平及关中九县区经营的企业,正处在合规意识觉醒的关键阶段。与其在风险暴露后被动应对,不如主动拥抱专业力量,将财税风险评估纳入常态化管理。选择一家懂本地、守合规、重服务的合作伙伴,是企业稳健前行的重要保障。